
Hi,
Jensen Huang war die wichtigste Person im Zentrum der entstehenden KI-Infrastruktur. Wichtiger als Altman oder Amodei. Was jetzt ohne Huang an der Spitze von Nvidia passieren wird, ist an vielen Stellen unklar, was natürlich das größte Problem ist: Ungewissheit.
Ein paar weitere Gedanken habe ich mir vor ein paar Tagen schon gemacht: Nvidia nach Jensen Huang: Warum Washingtons Falken profitieren und Europa verliert
Huang hatte eine kompromisslos globale Strategie verfolgt, die bewusst auch Europa ins Zentrum rückte, und seine Position zum Chip-Verkauf nach China war auch sehr deutlich. Beides ein Dorn im Auge von US-Hardlinern und US-First-Leuten in der US-Regierung und den Geheimdiensten.
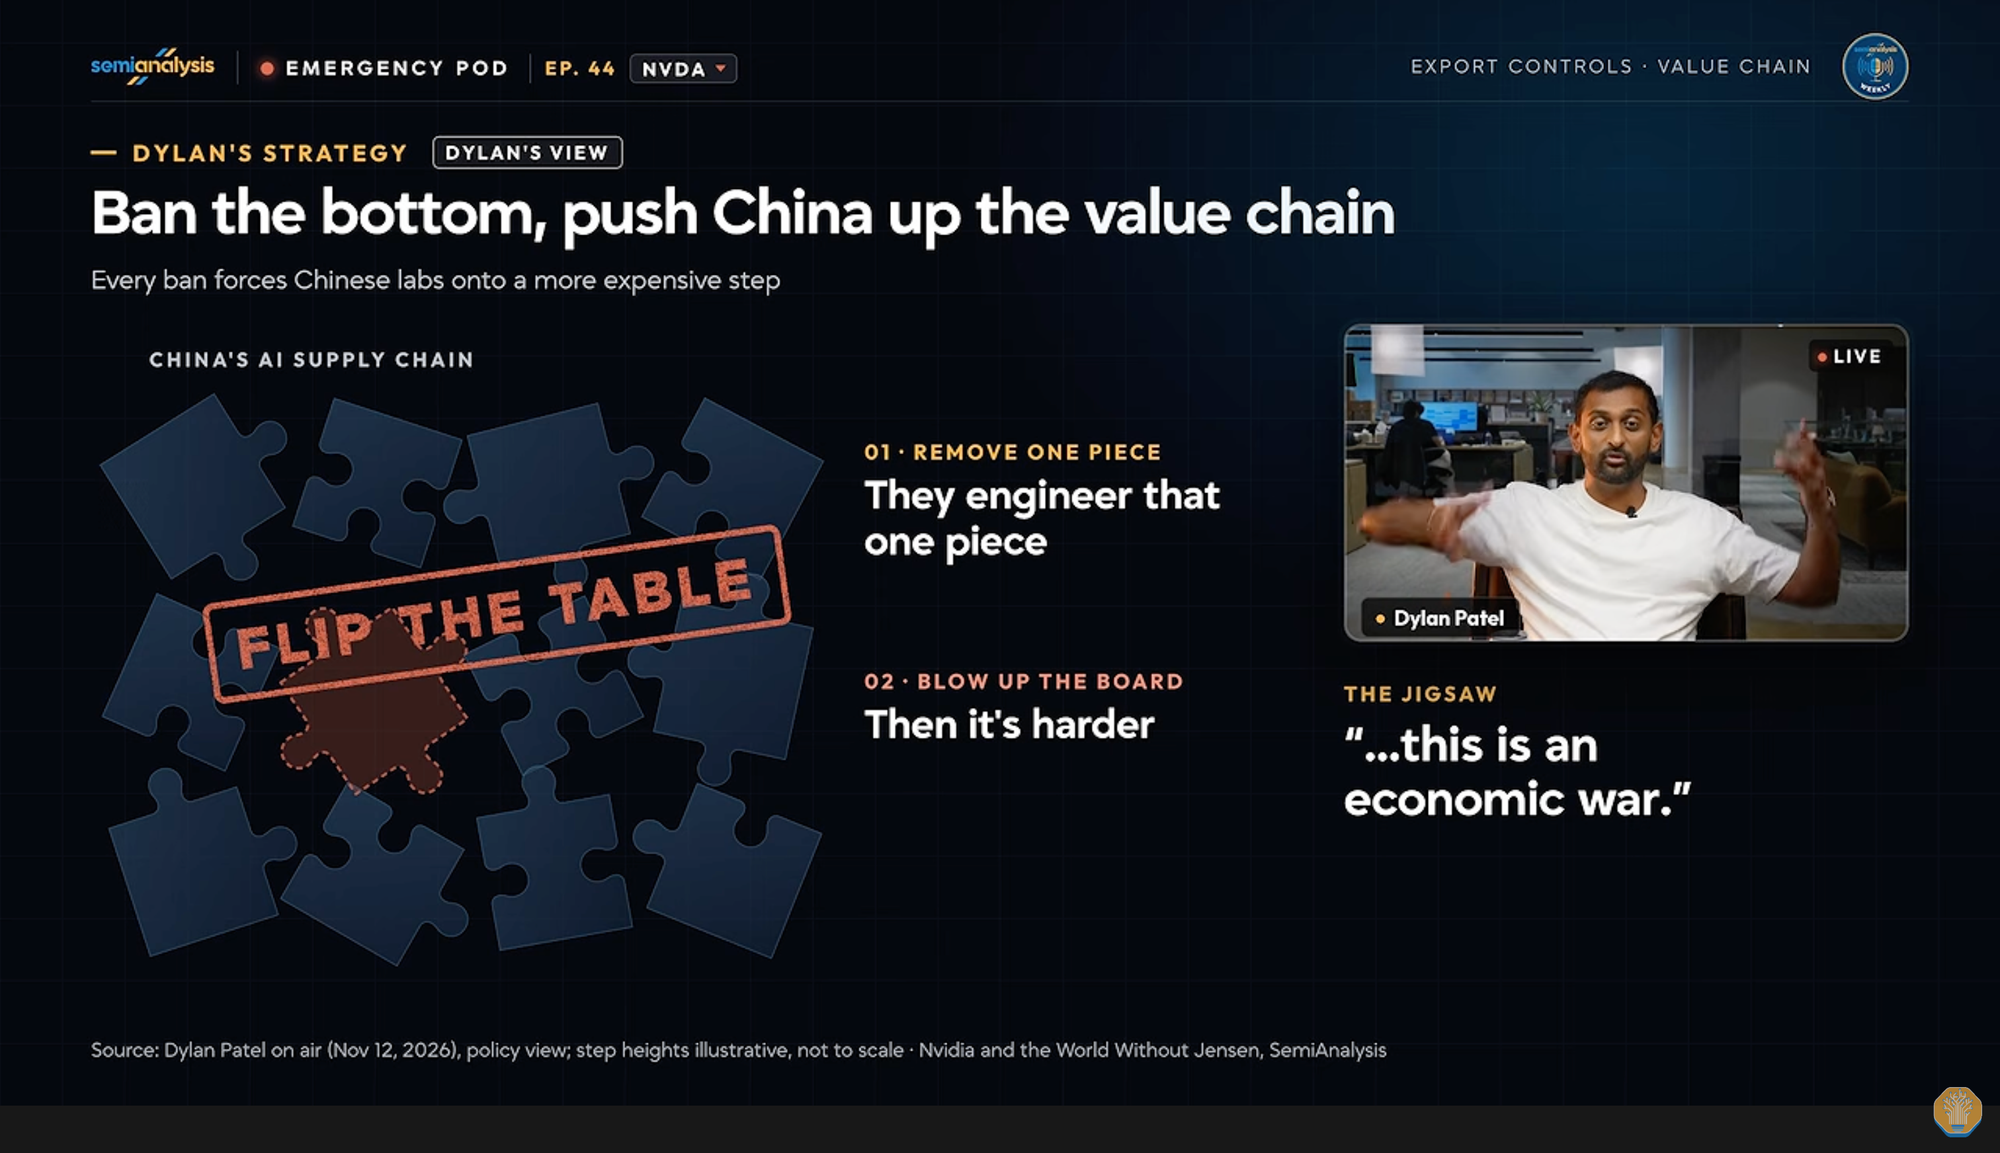
Sehenswert dazu auch die Einschätzung der Lage von Jordan Nanos, Dylan Patel von SemiAnalysis und Jordan Schneider von ChinaTalk.
Marcel
Im Fokus dieser Ausgabe:
- Anthropic-Börsengang: Was Börsenprospekt und Roadshow über Wachstum, Marge, Rechenleistung und die Rolle der Hyperscaler zeigen
Für Mitglieder:
- Anthropics Zukunft: Die Transformation der Frontier-Labs; die sinkende Bedeutung von Self-Serve-AI
- Humanoide Robotik: China gewinnt über die Fabrik, nicht über das Modell
- Haben Agenten Netzwerkeffekte?
- Autonome Logistik skaliert zuerst im Nachtbetrieb: Neolix
- Rewe baut Quick-Commerce-Präsenz über Uber Eats, Lieferando und Wolt aus
- China-Compute: Rechenleistung wird zur geopolitischen Vergleichsgröße
- und mehr
Zitat des Tages
Texte auf neunetz.com
Konzise Anmerkungen zu aktuellen Entwicklungen:
- Nvidia nach Jensen Huang: Warum Washingtons Falken profitieren und Europa verliert
- ABB sitzt in Zürich, doch Peking sagt Nein zum Robotikdeal
- Wie schnell vielzitierte Befunde über LLMs ihre Gültigkeit verlieren
- Apple öffnet Siri per App Intents für Inhalte und Aktionen aller Apps
- Ein paar Zahlen zum Digitalgipfel der Bundesregierung
Anthropics Börsengang und Europa
Anthropic hatte am 2. November den ergänzten Prospekt Form S-1/A eingereicht. Mit dem darin enthaltenen dritten Quartal verschiebt sich das Bild an mehreren Stellen. Fast alle Grafiken in diesem Abschnitt beruhen auf den Zahlen des S-1/A bis zum 30. September. (Eine basiert auf den Roadshow-Unterlagen.)
Hier sind die Roadshow-Unterlagen für die EU.
Anthropic ging heute an die Börse. Entscheidend für uns hier sind nicht Ausgabepreis und Aktienentwicklung, sondern die Einblicke in das Geschäft und was uns das über den heutigen Stand und die nahe Zukunft des vielleicht wichtigsten heutigen Tech-Unternehmens sagt.
Trotzdem kurz zum Börsengang:
- Anthropic hatte den Ausgabepreis hochgesetzt auf 83 $ pro Aktie, geplant war ein Preis zwischen 70 und 78 $.
- Anthropic hat den größten Börsengang bis dato hingelegt. (Größer als SpaceX.)
- Der Grund für den höheren Preis war das Interesse: Über 50 % der institutionellen Investoren gingen leer aus laut Bloomberg.
- Mit dem durch den Börsengang eingenommenen Kapital hat Anthropic jetzt insgesamt ungefähr 220 Milliarden Dollar liquide Mittel. Das gibt ihnen ein klitzekleines bisschen Spielraum.
Anyway, Zahlen!
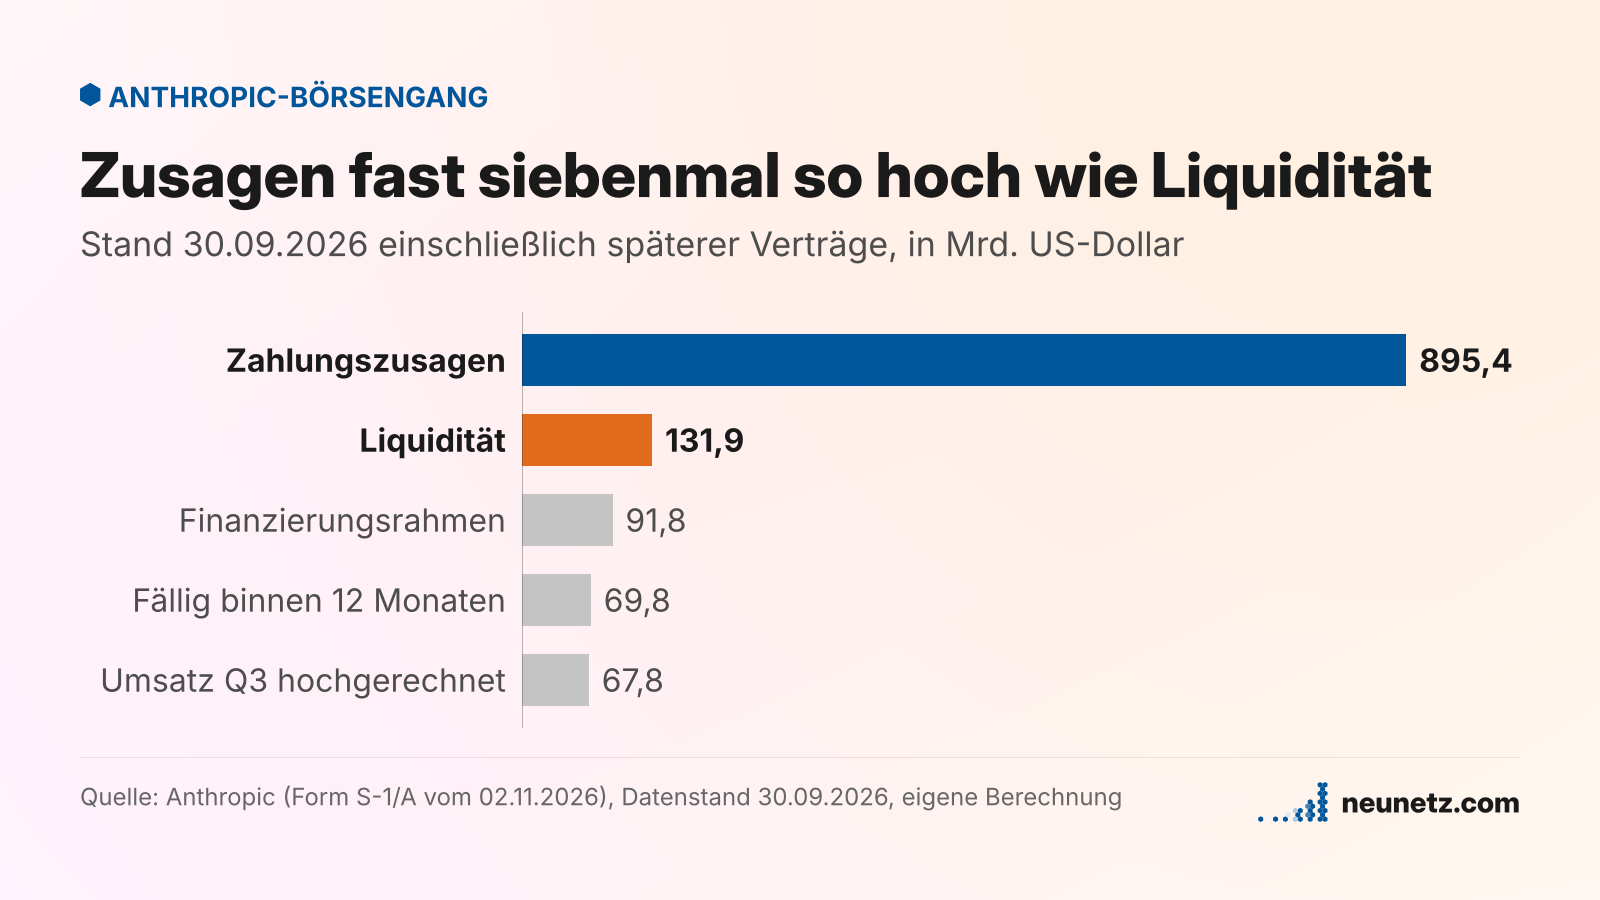
Wachstum: Bis September das Siebenfache von 2025
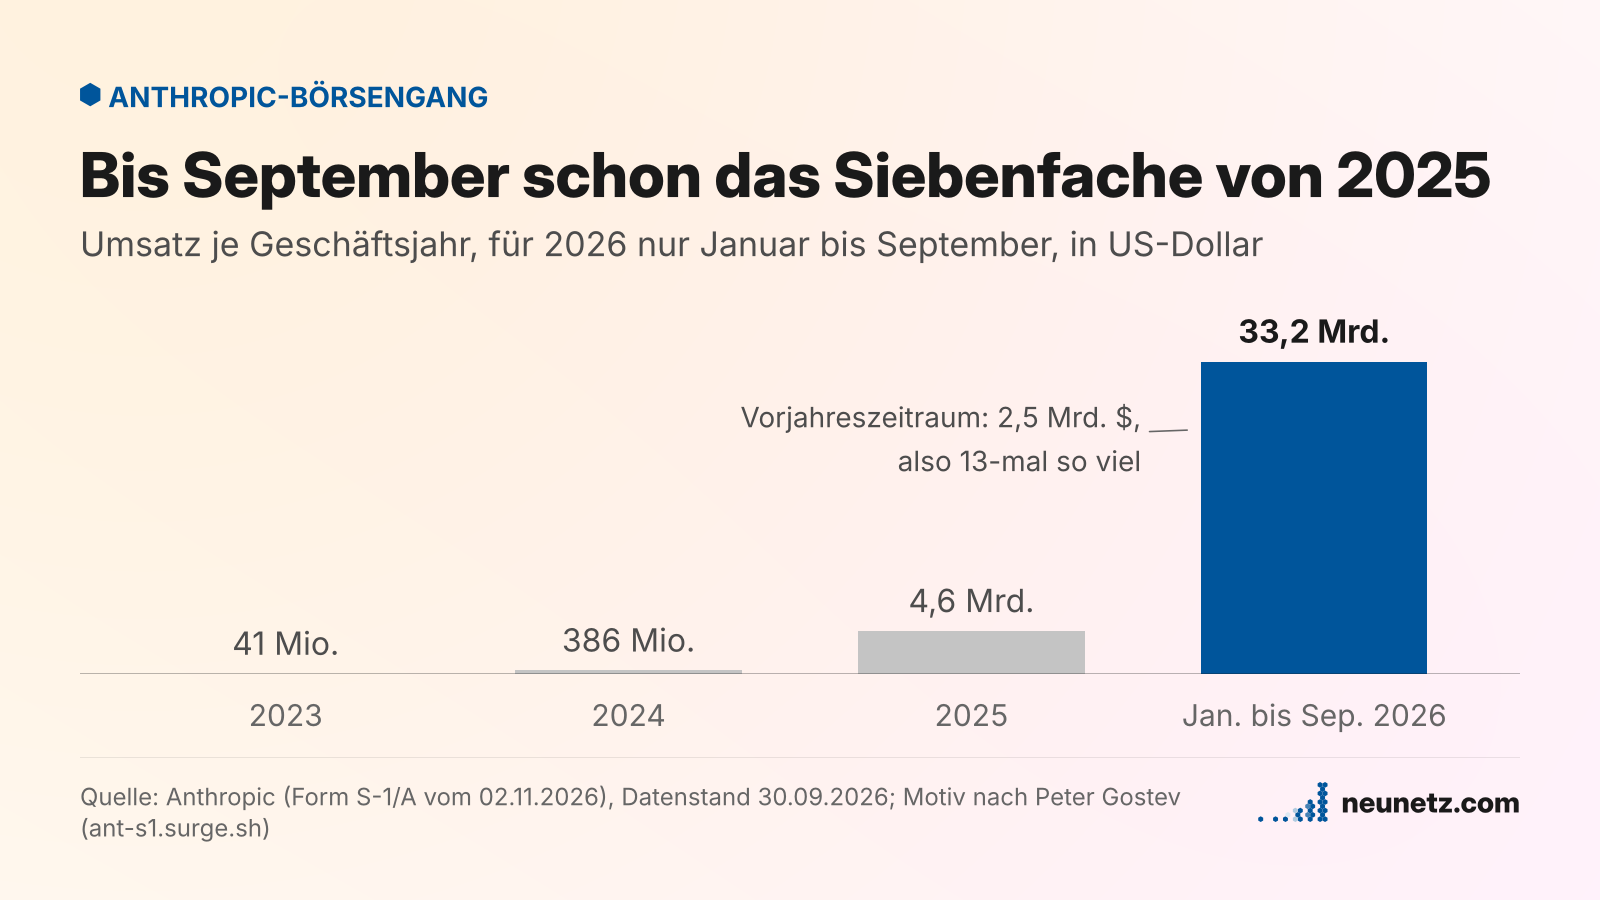
- Mehr als 11.900 Kunden zahlen mindestens 100.000 Dollar im Jahr, ein Jahr zuvor waren es gut 950. Diese Kunden bringen 74 Prozent des Umsatzes der letzten zwölf Monate. Die übrigen 26 Prozent stammen von rund 40 Millionen kleineren Kunden.
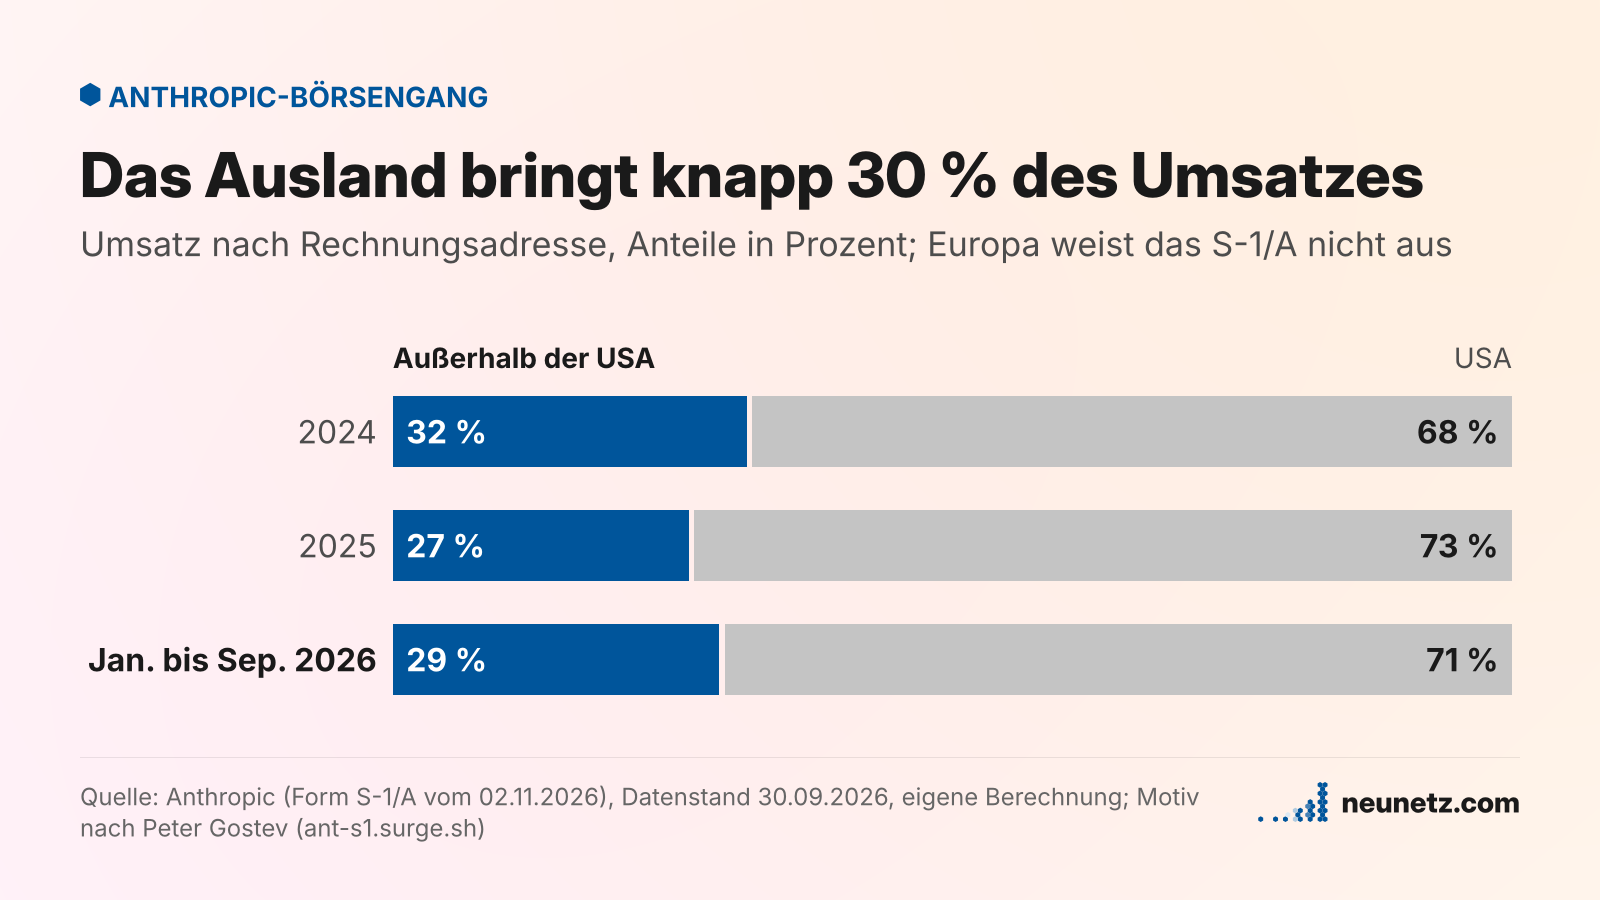
- 29 Prozent des Umsatzes kommen von Kunden mit Rechnungsadresse außerhalb der USA. Europa weist das S-1/A leider nicht gesondert aus.
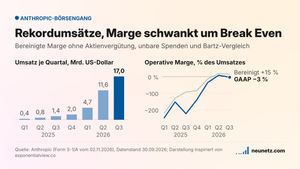
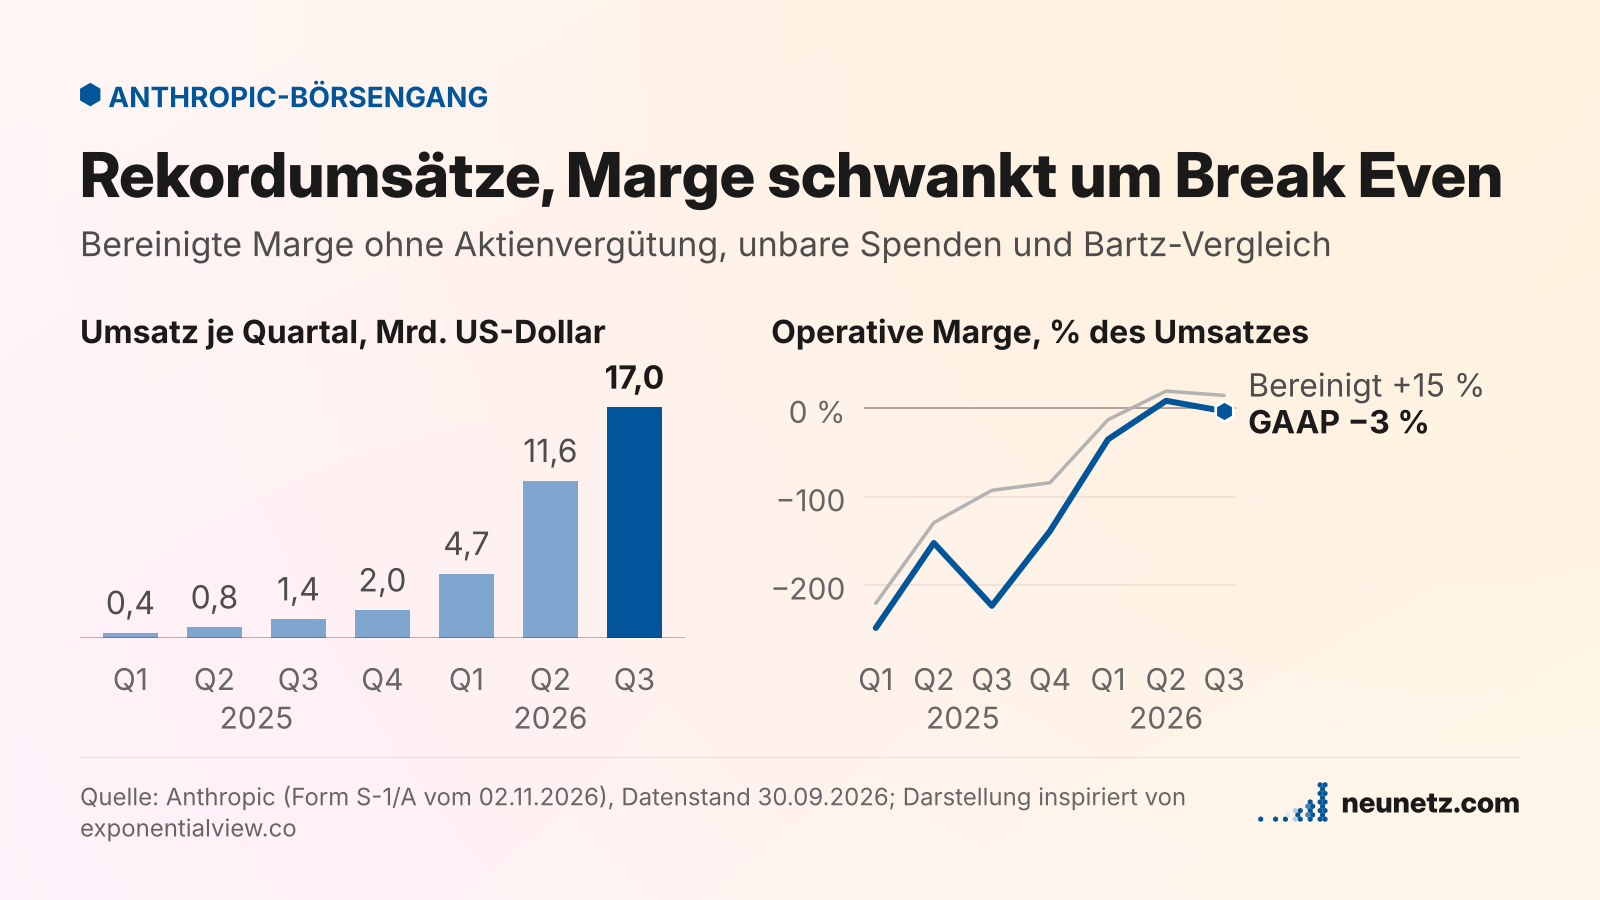
Auf das Rekorde brechende Umsatzwachstum kann man nicht oft genug hinweisen, auch wenn es sich gerade verlangsamt:
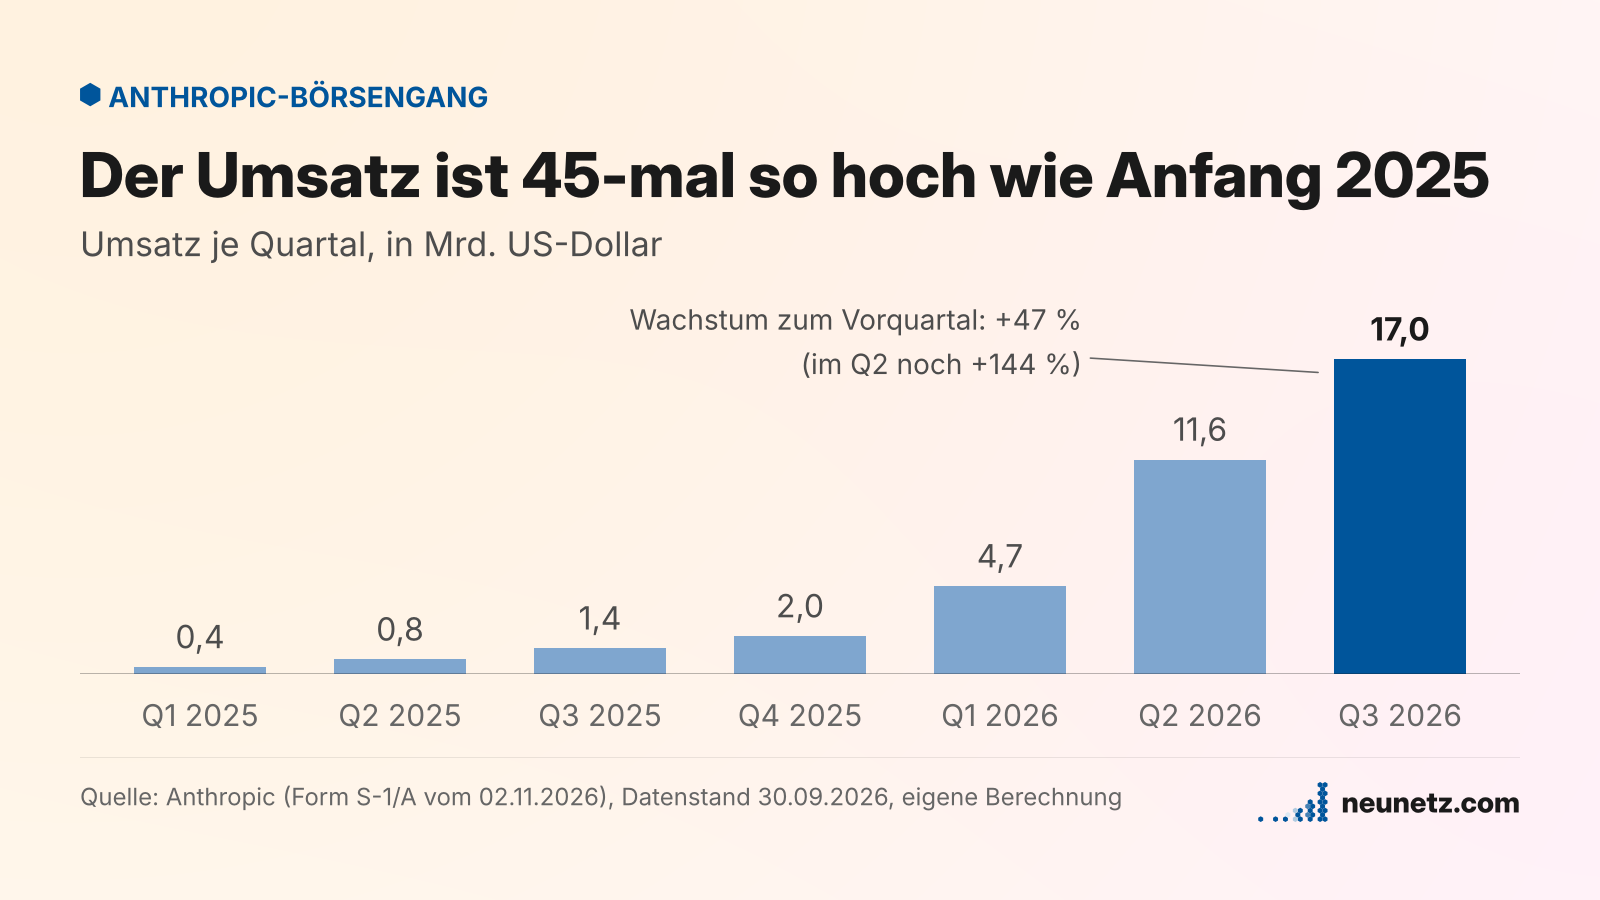
Schwindelerregende Zahlen.
Wir müssen aber anmerken, dass Anthropic mehr noch als OpenAI vom enormen Ausbau der Hyperscaler profitiert. Die größten Tech-Konzerne der Welt sind Reseller der Modelle. Im Gegensatz zu OpenAI war Anthropic früh bei allen großen Cloud-Anbietern vertreten. (OpenAI war exklusiv bei Azure, was lang Azure geholfen hat, bis es vor allem OpenAI geschadet hat.)
Verbrauchsbasierte Erlöse (Consumption-based Revenue) machen ca. 80 Prozent des Umsatzes aus. Darunter fallen die eigenen APIs und die Hyperscaler-APIs:
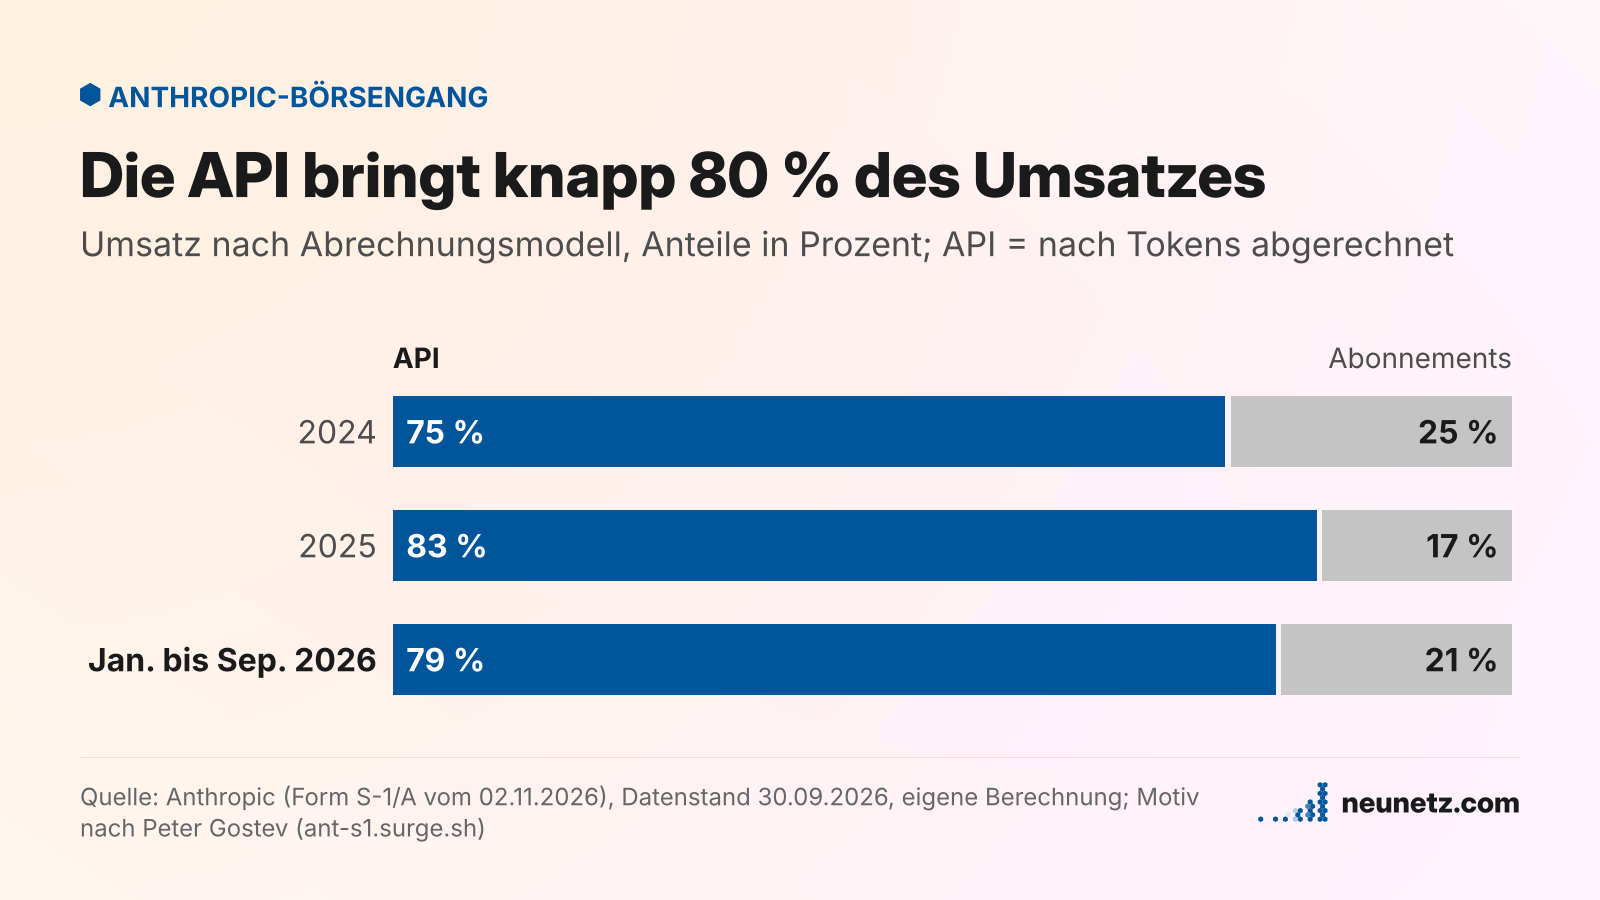
Im ersten Halbjahr 2026 stammten 48 Prozent des Umsatzes (rund 7,8 Milliarden US-Dollar von insgesamt 16,3 Milliarden US-Dollar) aus Verkäufen über die drei Hyperscaler-Marketplaces (bzw. rund 44 Prozent über die ersten neun Monate von 2026).
Auf gut Deutsch: Claude ist ein Hit bei Unternehmen. Unternehmen, die Claude über ihre bevorzugte Cloud einbinden und damit viel Geld für unter anderem effizientere Softwareentwicklung ausgeben.
Aktuell wachsen die Abos schneller als die verbrauchsbasierten Erlöse:
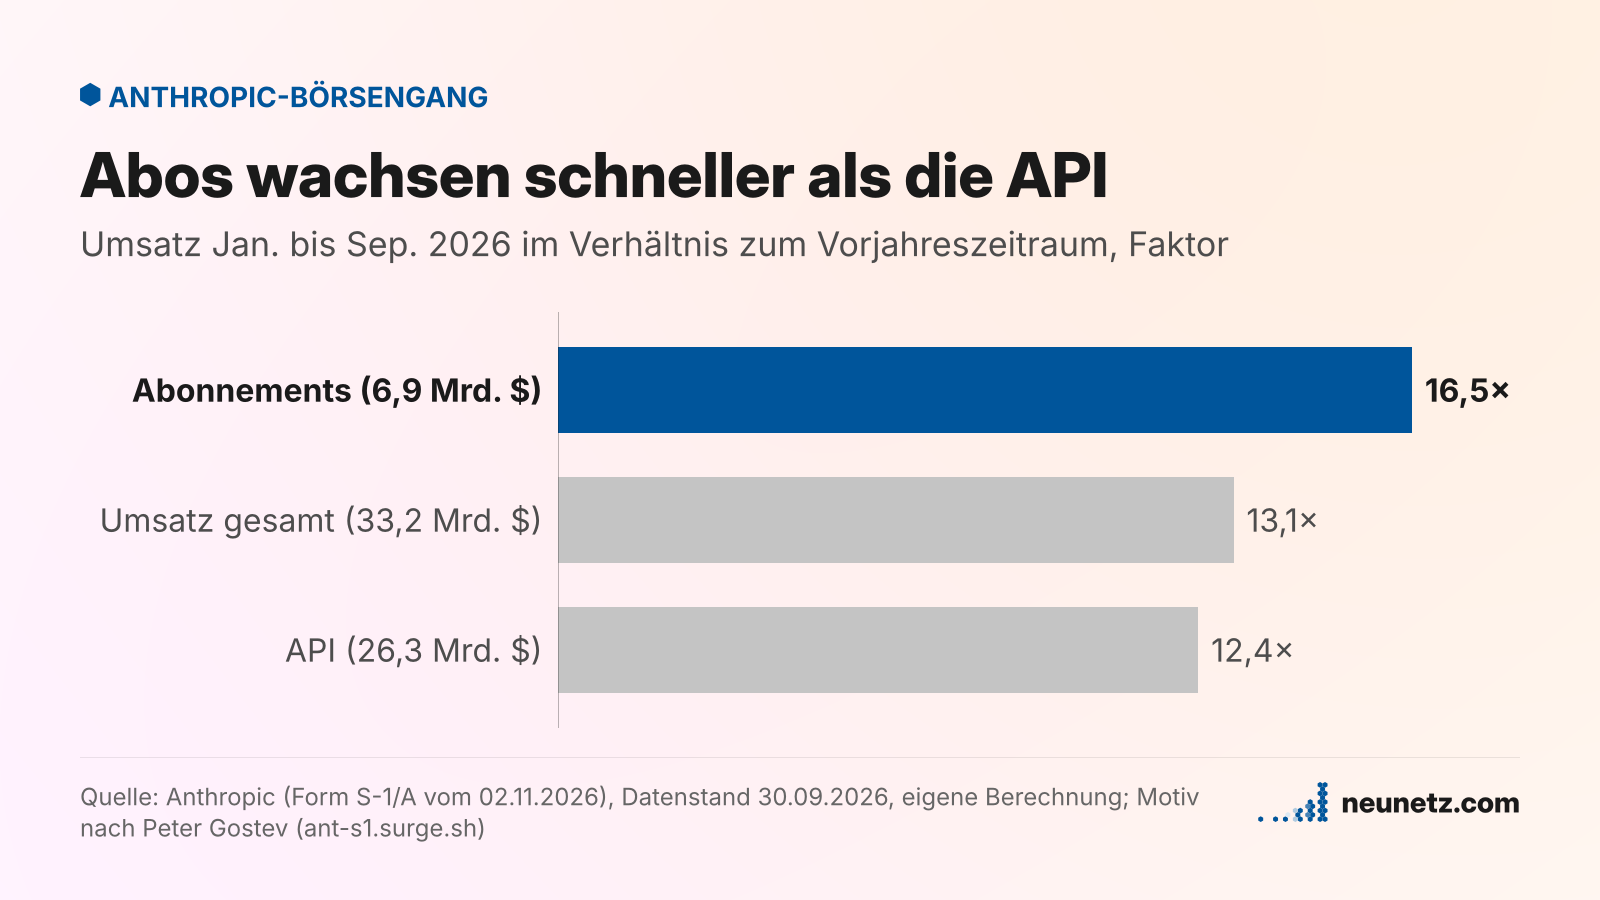
Ich vermute, das liegt daran, dass Claude seit Anfang des Jahres auch im Endkundenmarkt zunehmend bekannter geworden ist.
Nevertheless, Anthropic hat einige signifikante Großkunden.
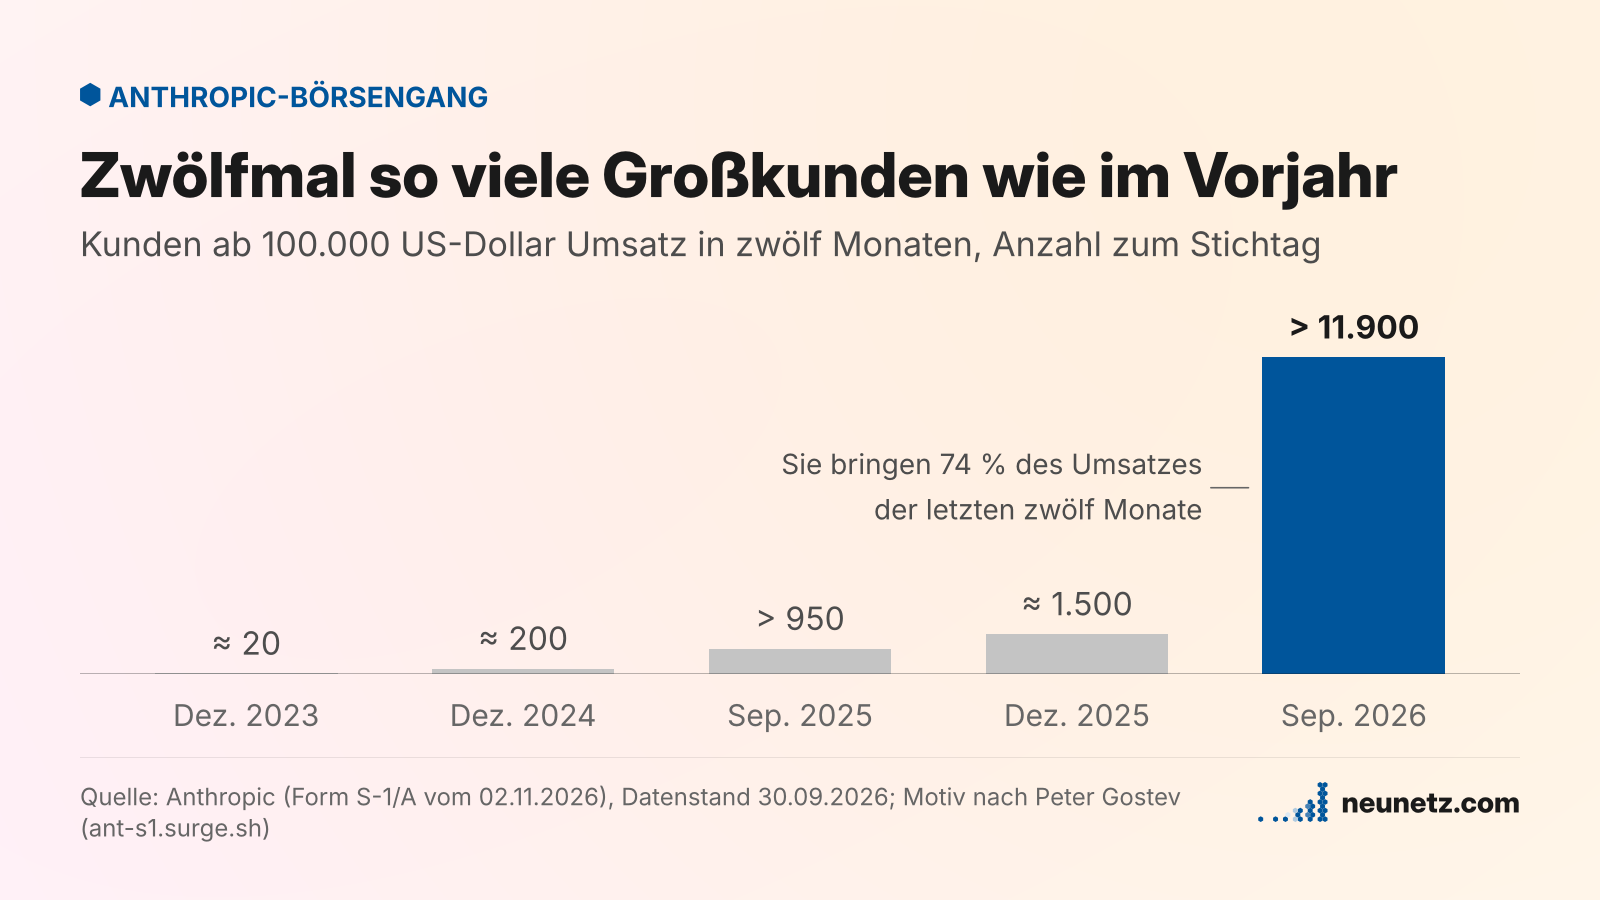
Dafür habe ich keine Grafik mehr gemacht, aber eine weitere wichtige Kennzahl ist, dass Bestandskunden über den Zeitverlauf mehr Geld für Claude ausgeben.
(Es stellt sich auch die Frage, wo hier das Pentagon und die US-Geheimdienste landen.)
Der Umsatz außerhalb Amerikas ist erstaunlich gering:
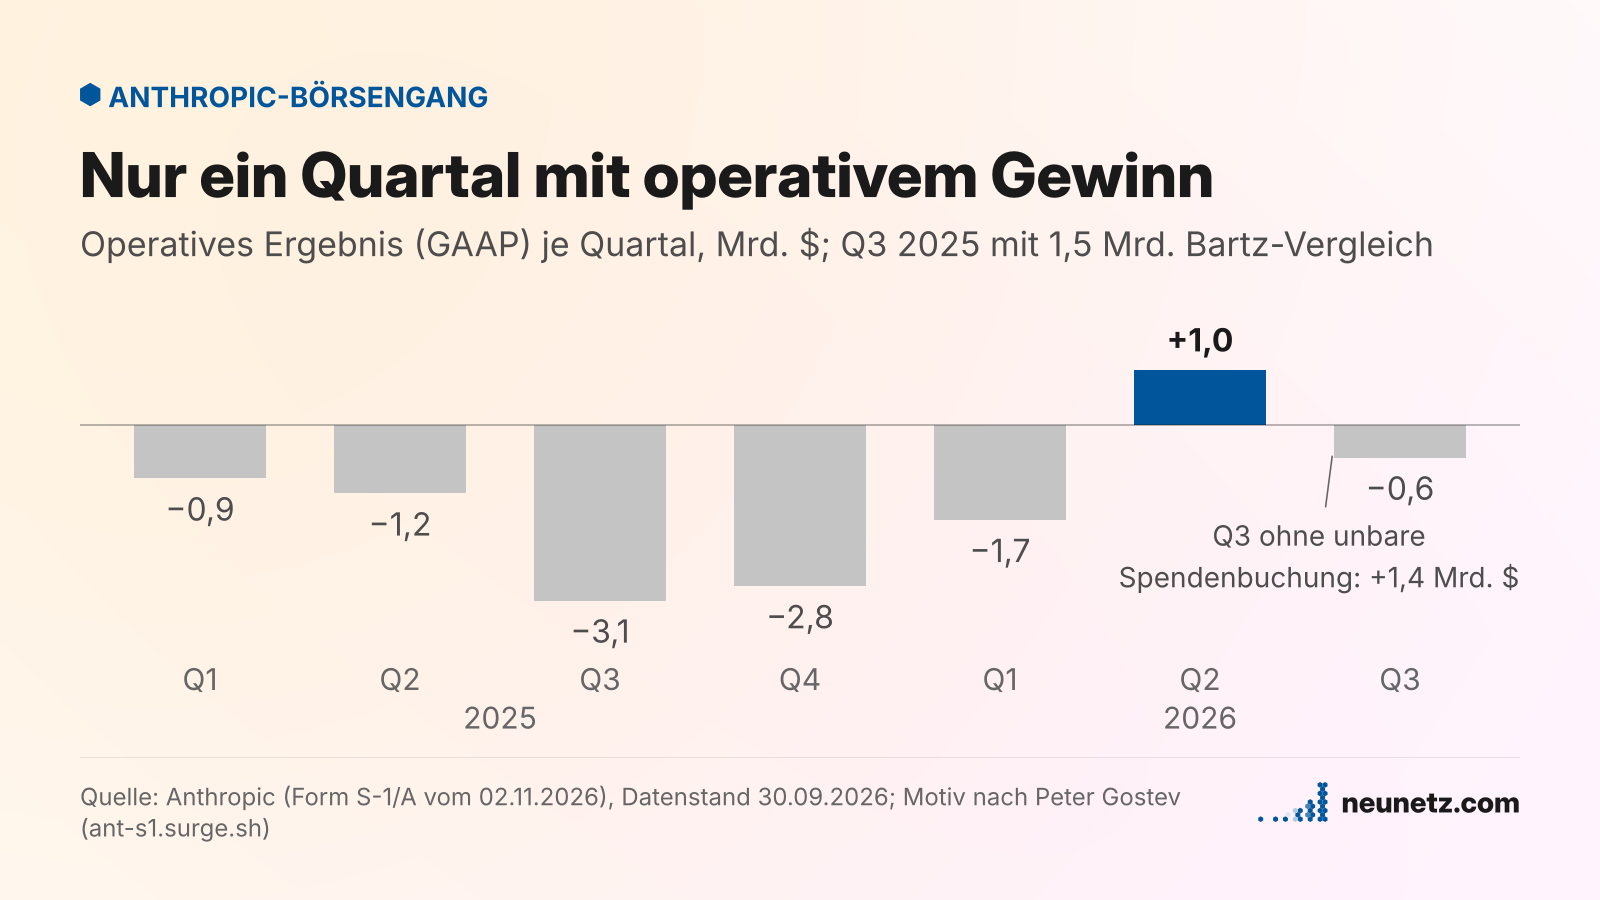
Profitabilität: Der Gewinn im zweiten Quartal bleibt vorerst die Ausnahme
Wie zu erwarten von einem Wachstumsunternehmen:
Es bleibt aber beeindruckend, dass sie jetzt schon um den Break-even schwanken, besonders gemessen an den hohen Investitionskosten (Training):
Die Marge für Inferenz beträgt satte 85 Prozent. Das lässt einiges an Spielraum für etwaige Preiskriege.
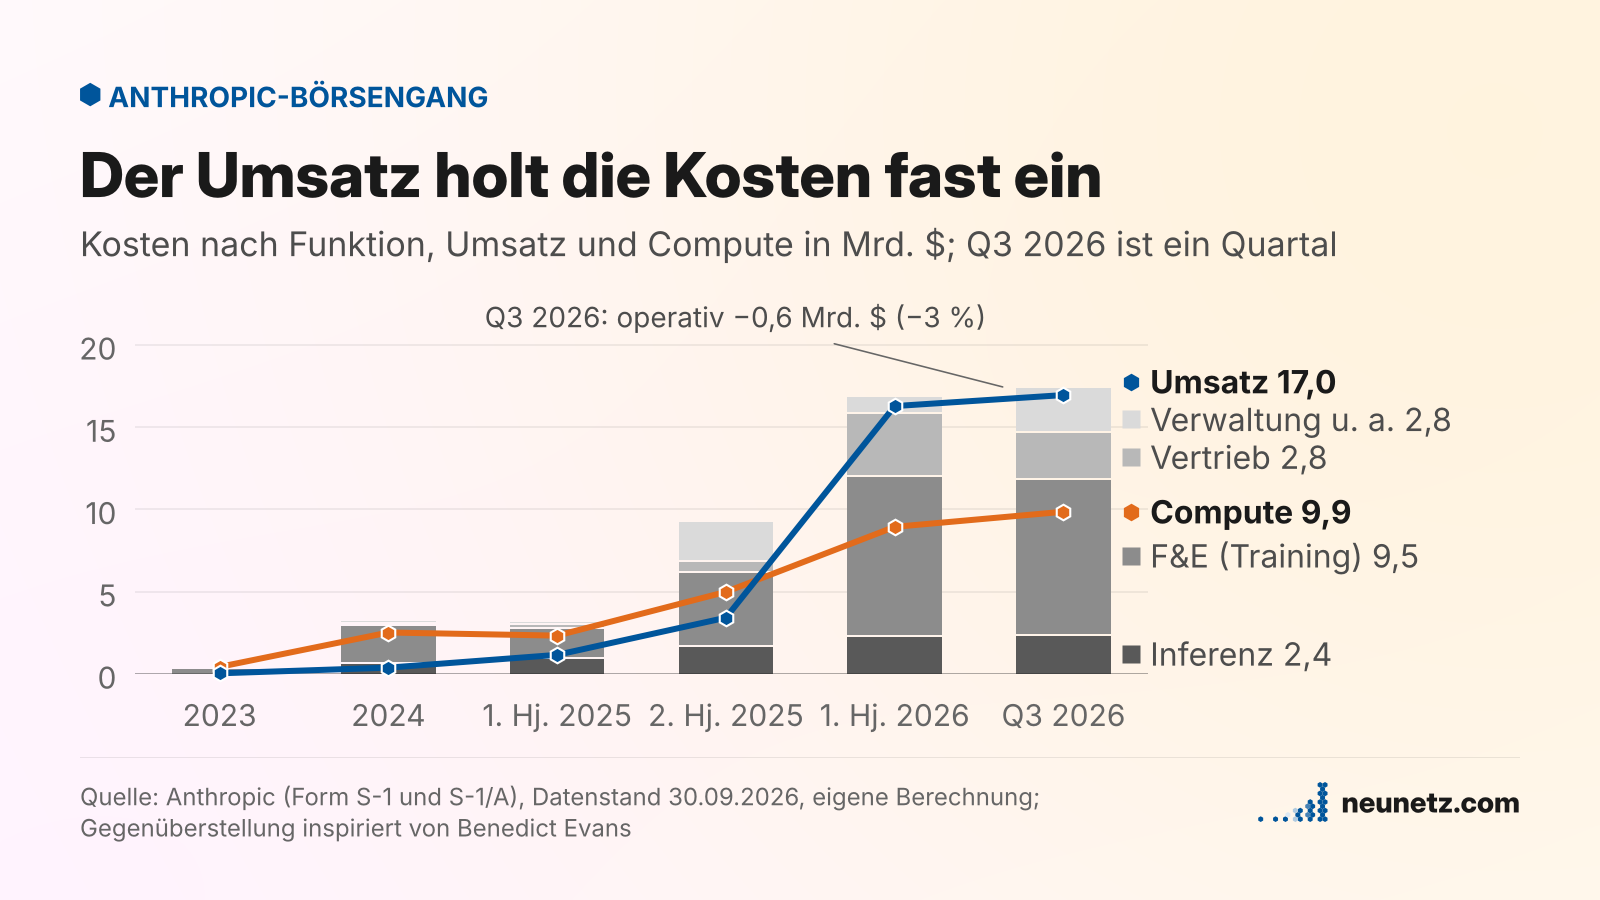
Man kann das auch noch mal anhand der Kostenseite abbilden:
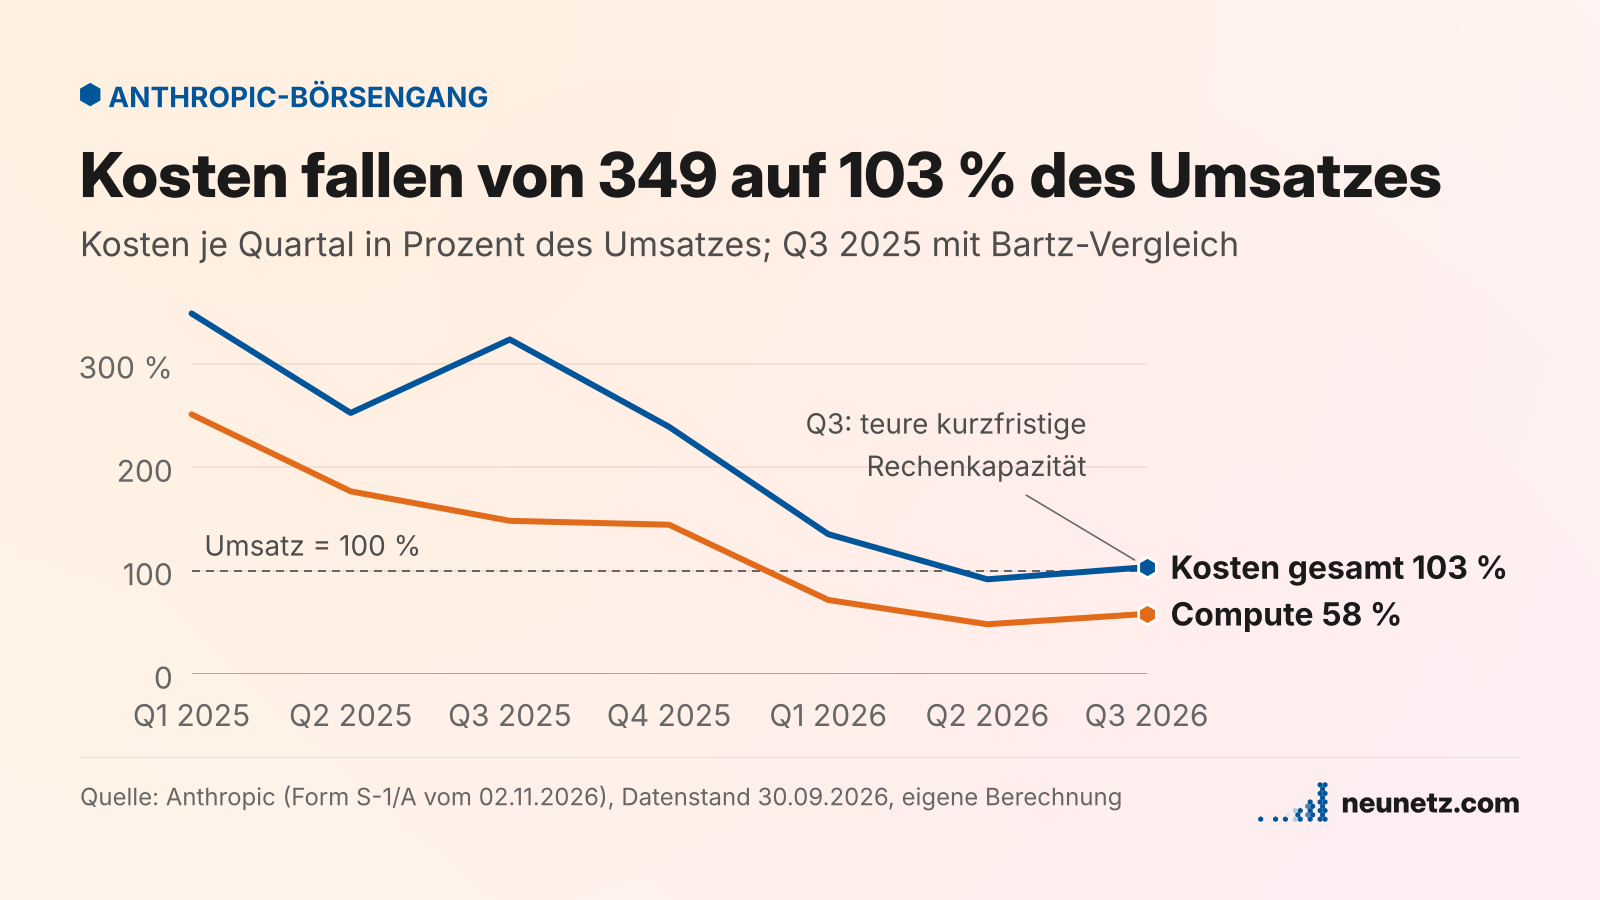
Wir sehen hier erstmals die rasante Effizienzsteigerung, die wir bei den Token-Preisen gesehen haben, bei den internen Zahlen eines KI-Labs.
Rechenleistung: Die Kosten wachsen wieder schneller als der Umsatz
- Die Compute- und Infrastrukturkosten steigen im dritten Quartal um 77 Prozent auf 9,9 Mrd. Dollar, der Umsatz wächst um 47 Prozent.
- Der Compute-Anteil am Umsatz steigt damit von 48 auf 58 Prozent. Je Compute-Dollar erzielt Anthropic 1,72 Dollar Umsatz nach 2,08 Dollar im zweiten Quartal.
- Nur rund ein Viertel der Rechenkosten dient im dritten Quartal zahlenden Kunden. Den Rest verbrauchen Training, Forschung und die eigene Nutzung.
Wahrscheinlich sehen wir hier die Kosten eines neuen, sehr großen Pretraining-Laufs:
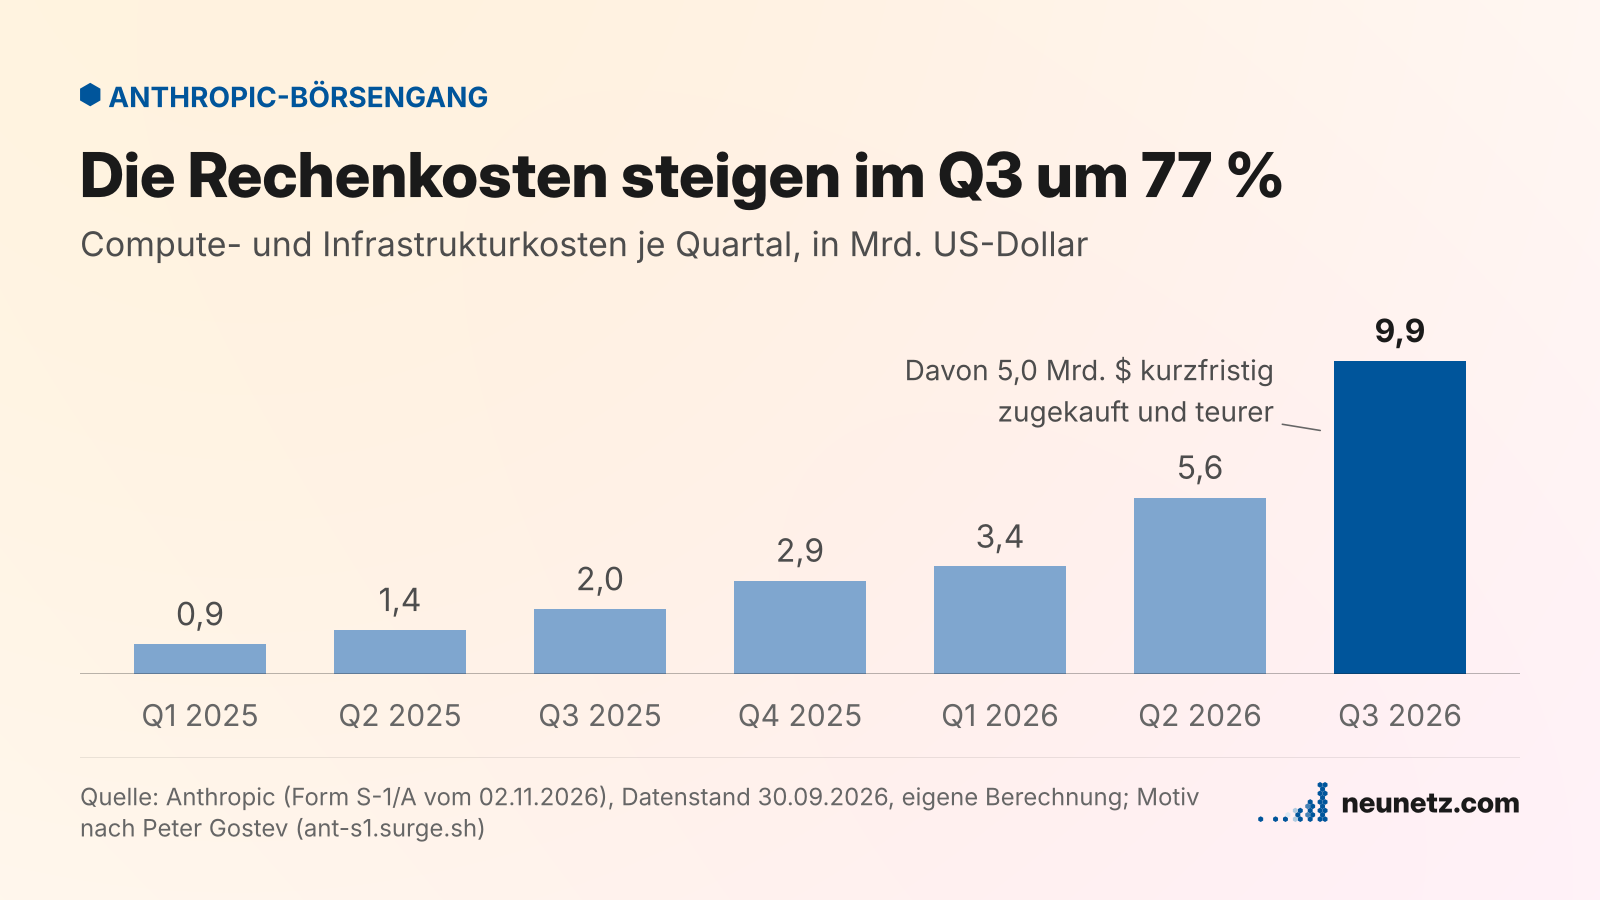
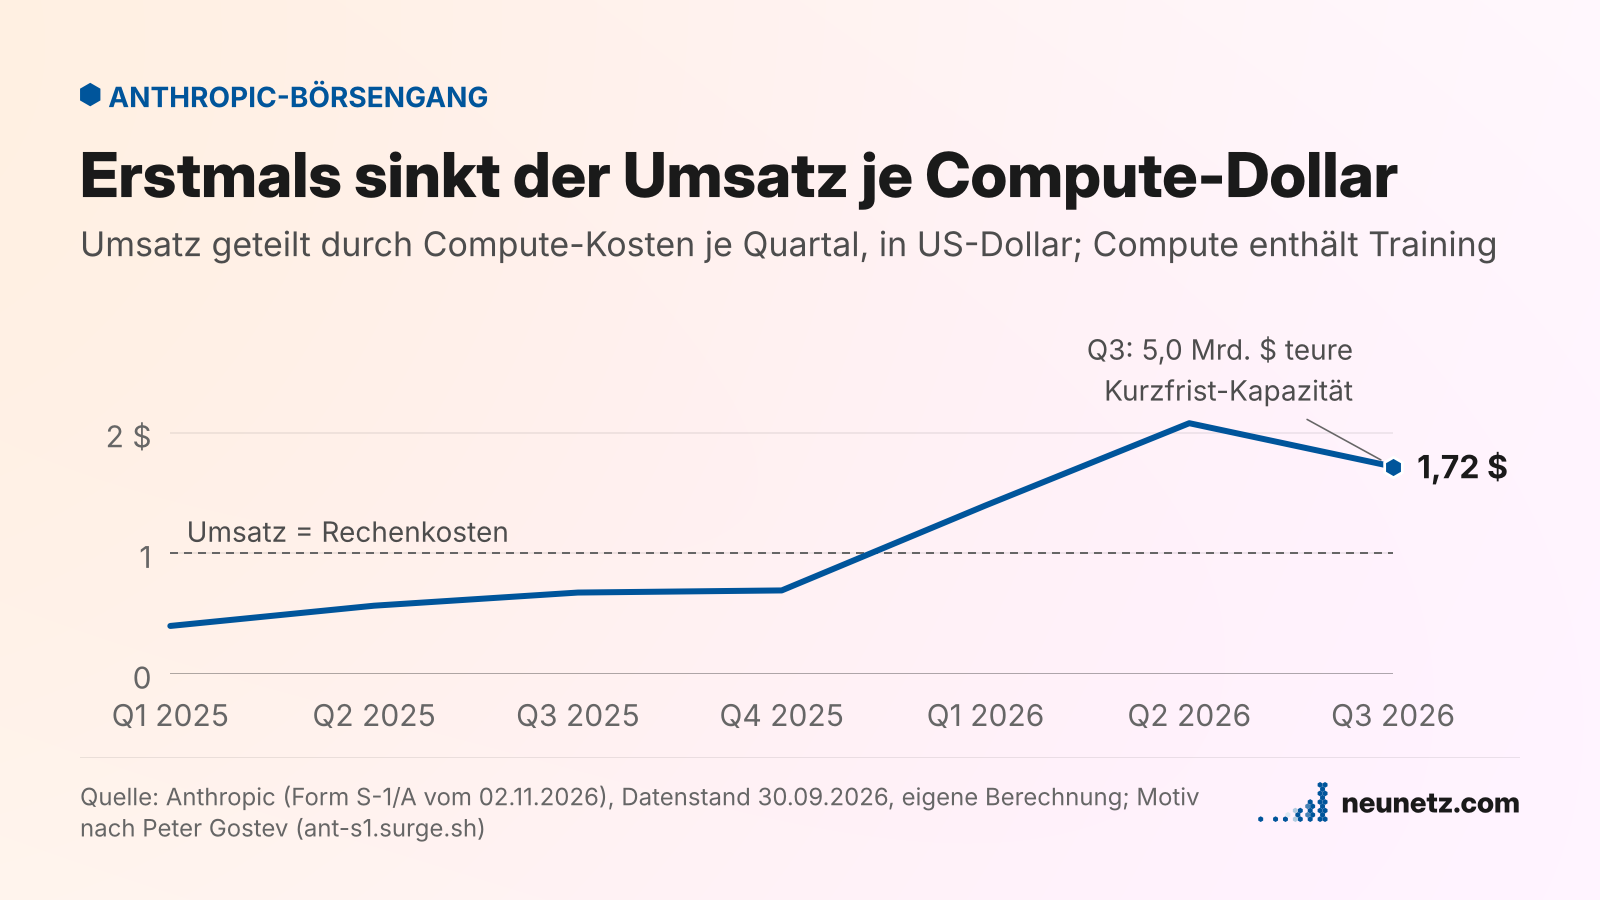
Wie wenig die eigentliche Kundennutzung an der gesamten Rechenleistung ausmacht, die Anthropic zur Verfügung hat, ist wirklich beachtlich:
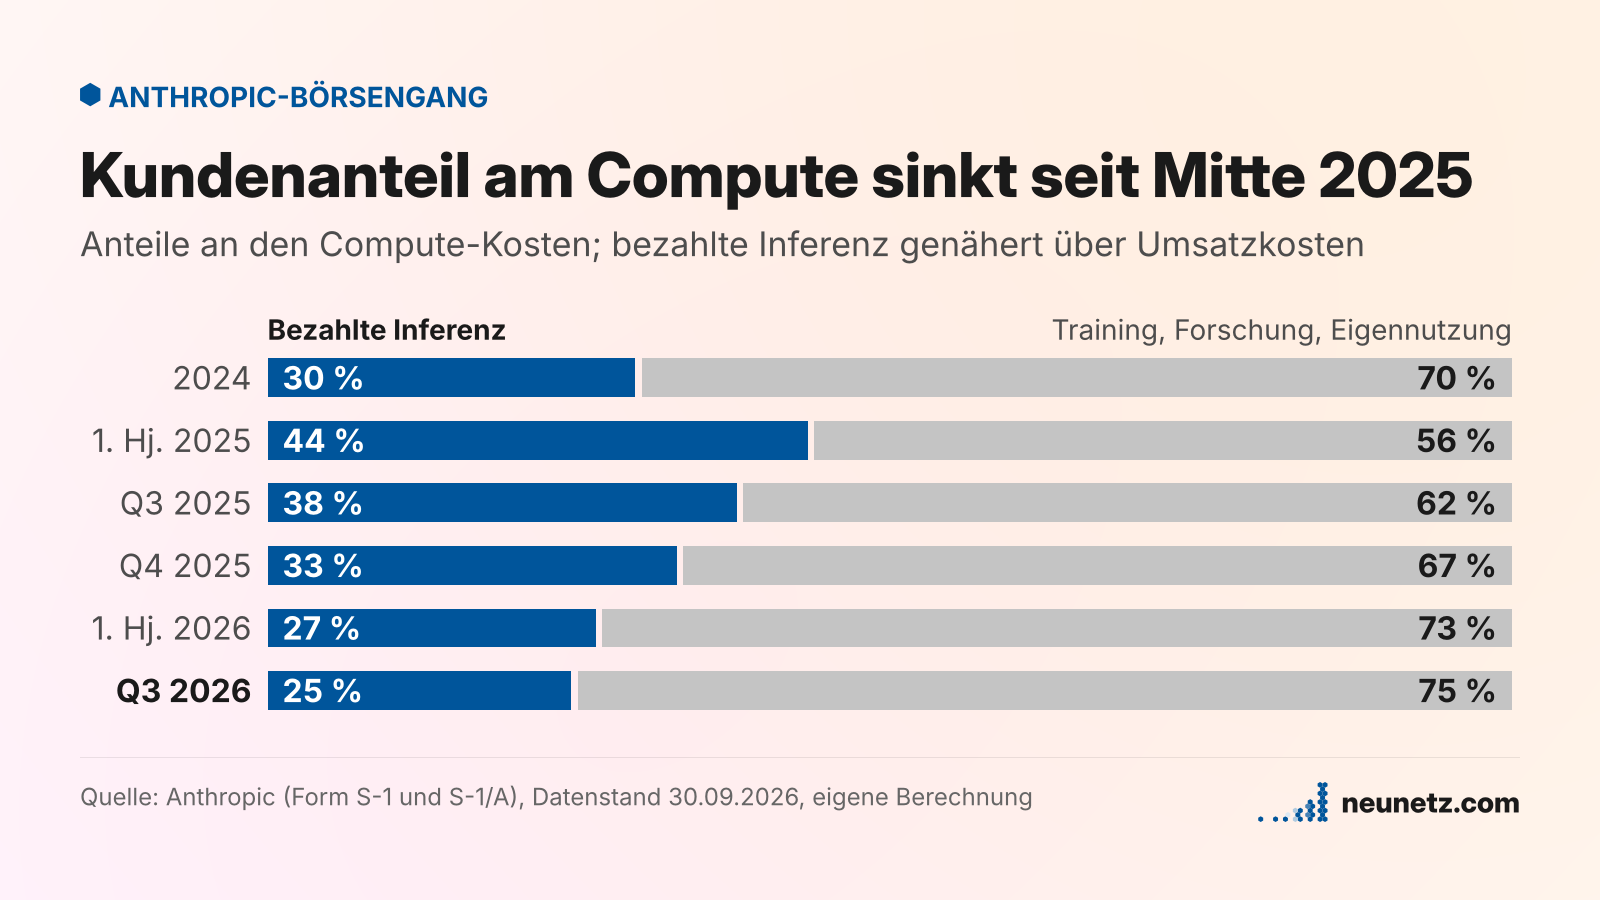
Wir kommen unten gleich nochmal darauf zurück. Diese Verteilung wird künftig noch ausgeprägter sein.
Die Trainingskosten sind 2026 enorm geworden. Wahrscheinlich liegt das aber auch an der internen Trainingspipeline. Mythos übernimmt immer mehr von der KI-Forschung. Das geht dann schneller und effizienter als mit menschlichen Forschern, scheint aber aktuell auch gleichzeitig zu höheren Kosten zu führen.
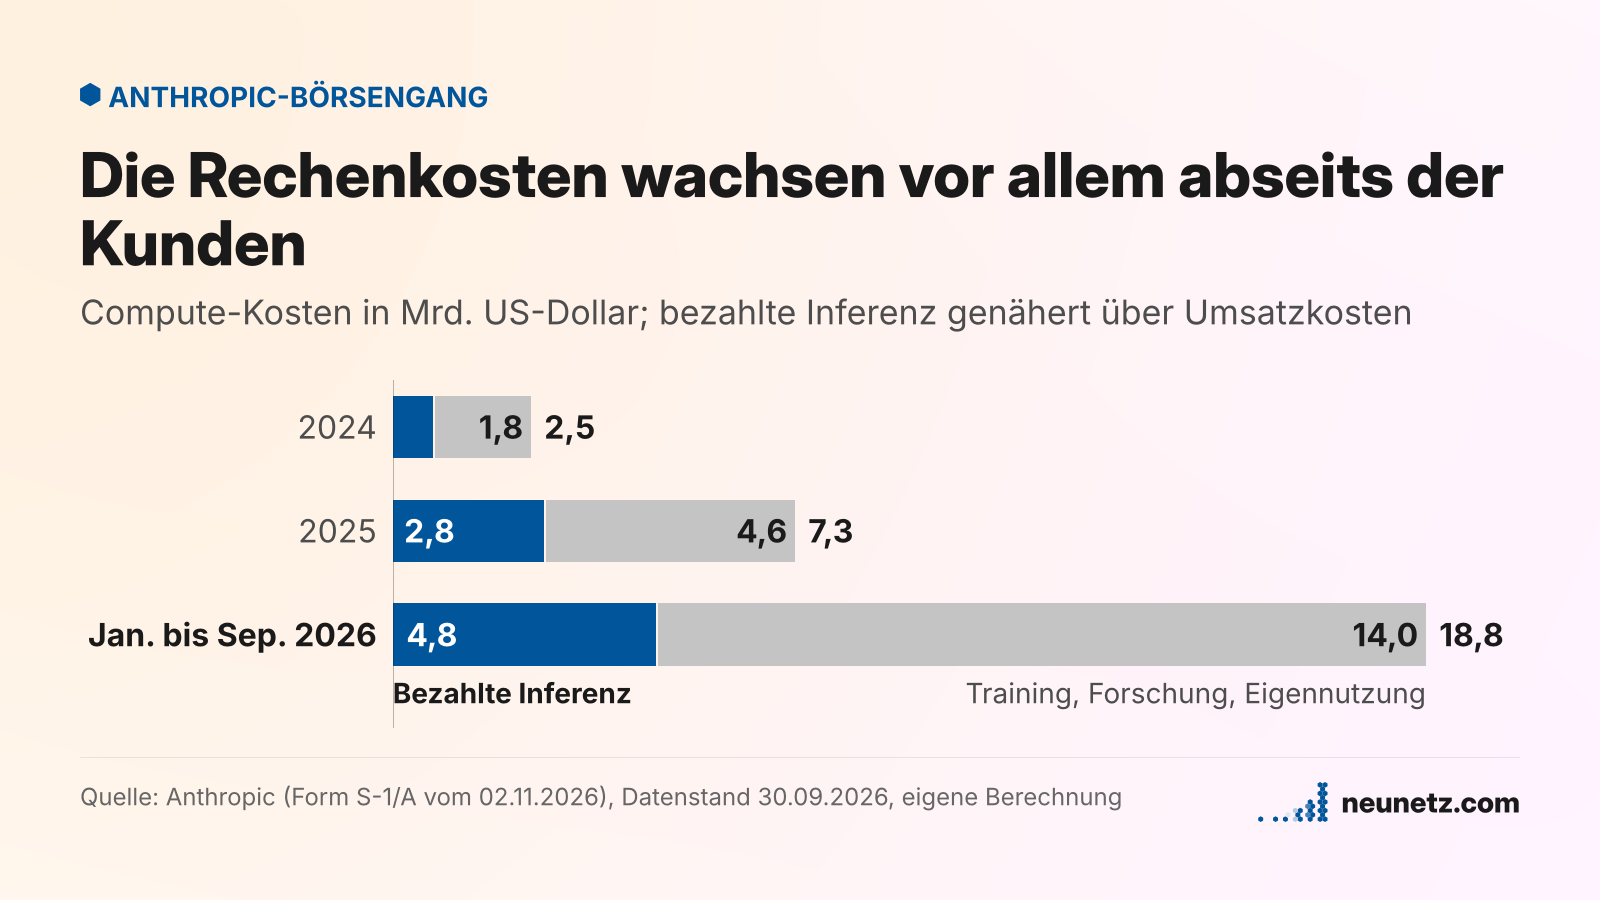
Die eigentliche Frage bleibt die Inferenz-Marge. Benedict Evans in seinem Newsletter:
The real questions remain: what is the profitability of inference versus the cost of building the next model today, and how will the cost and profitability of each of those evolve over the next one and three years as the models get bigger and all those trillions of dollars of capex come online?
Aktuell sieht's gut aus, aber wird es so bleiben?
Zusagen und Plattformen: Die Hyperscaler verdienen an mehreren Stellen mit
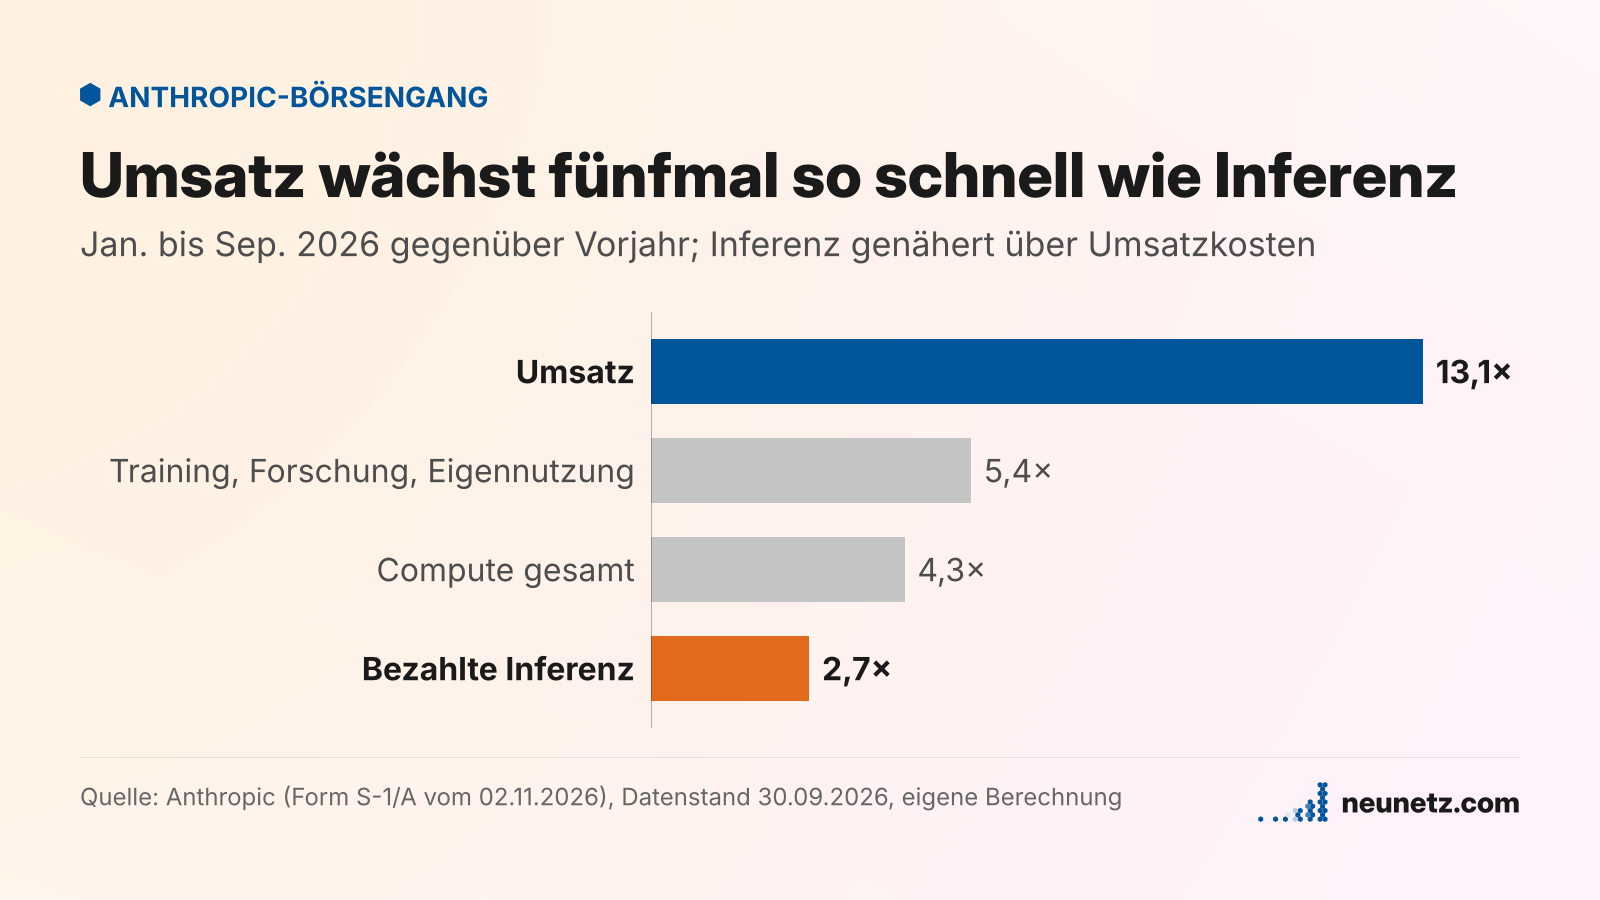
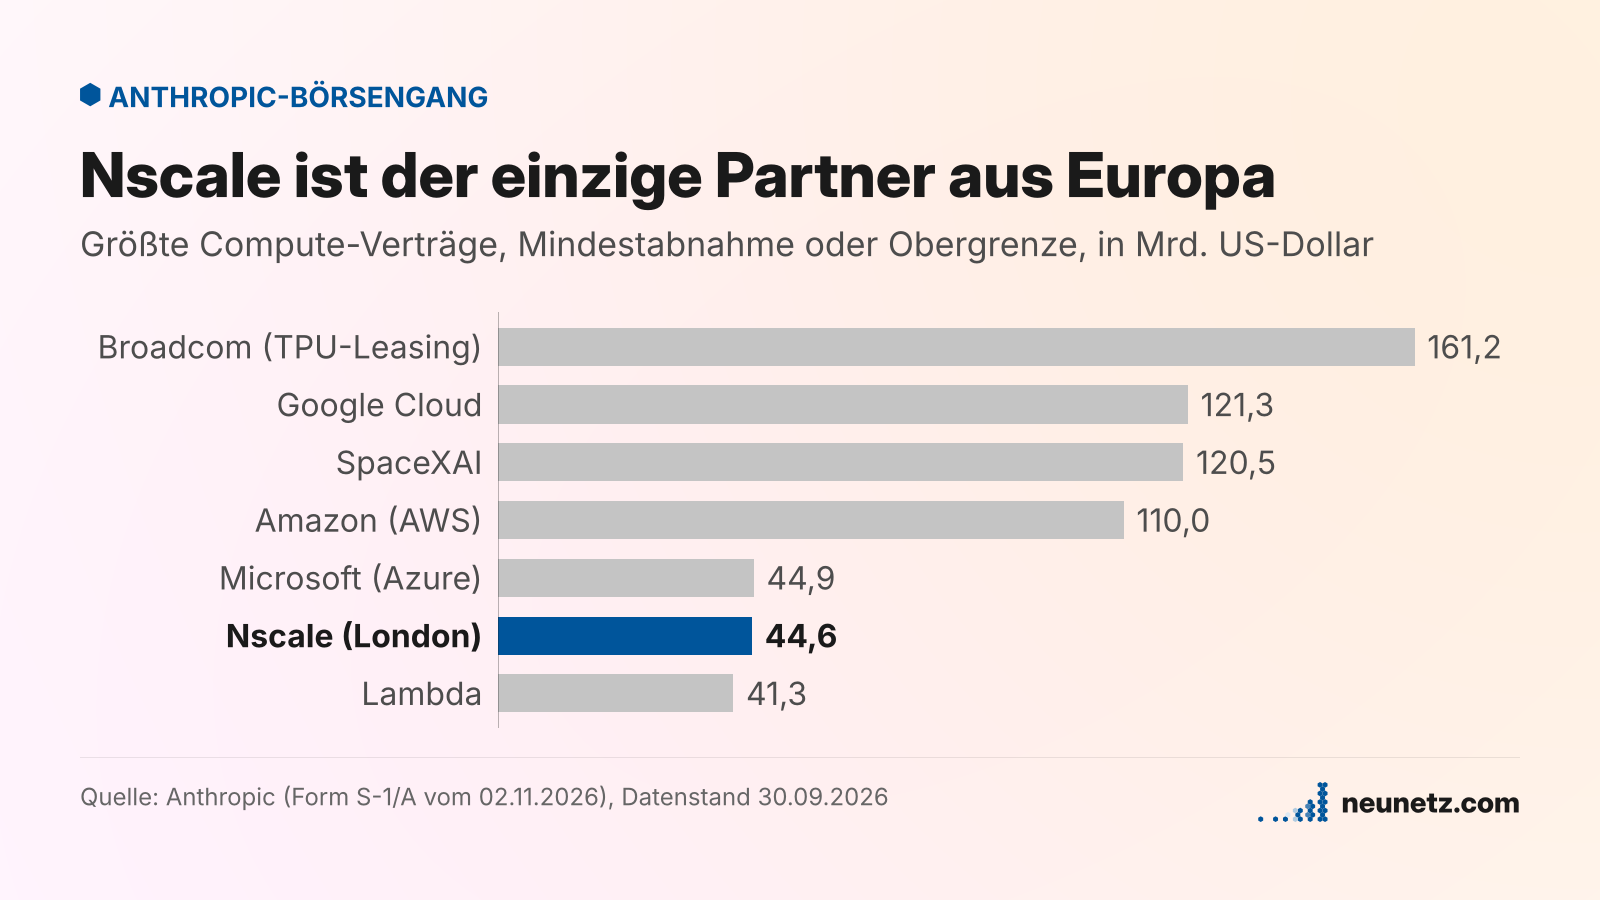
Anthropic hat Zahlungszusagen von 895,4 Mrd. Dollar, fast alle für Rechenkapazität und Infrastruktur. Davon fallen 447,5 Mrd. Dollar bis Ende 2030 an und 69,8 Mrd. binnen zwölf Monaten.
Dem stehen jetzt nach dem IPO wie gesagt ungefähr 220 Milliarden Dollar in liquiden Mitteln gegenüber.
Auch bitter: Europa ist nicht nur weit davon entfernt, einen künftigen Riesen wie Anthropic zu bauen, es spielt auch bei den Partnern fast keine Rolle:
Und hier nochmal die Bedeutung der Hyperscaler:
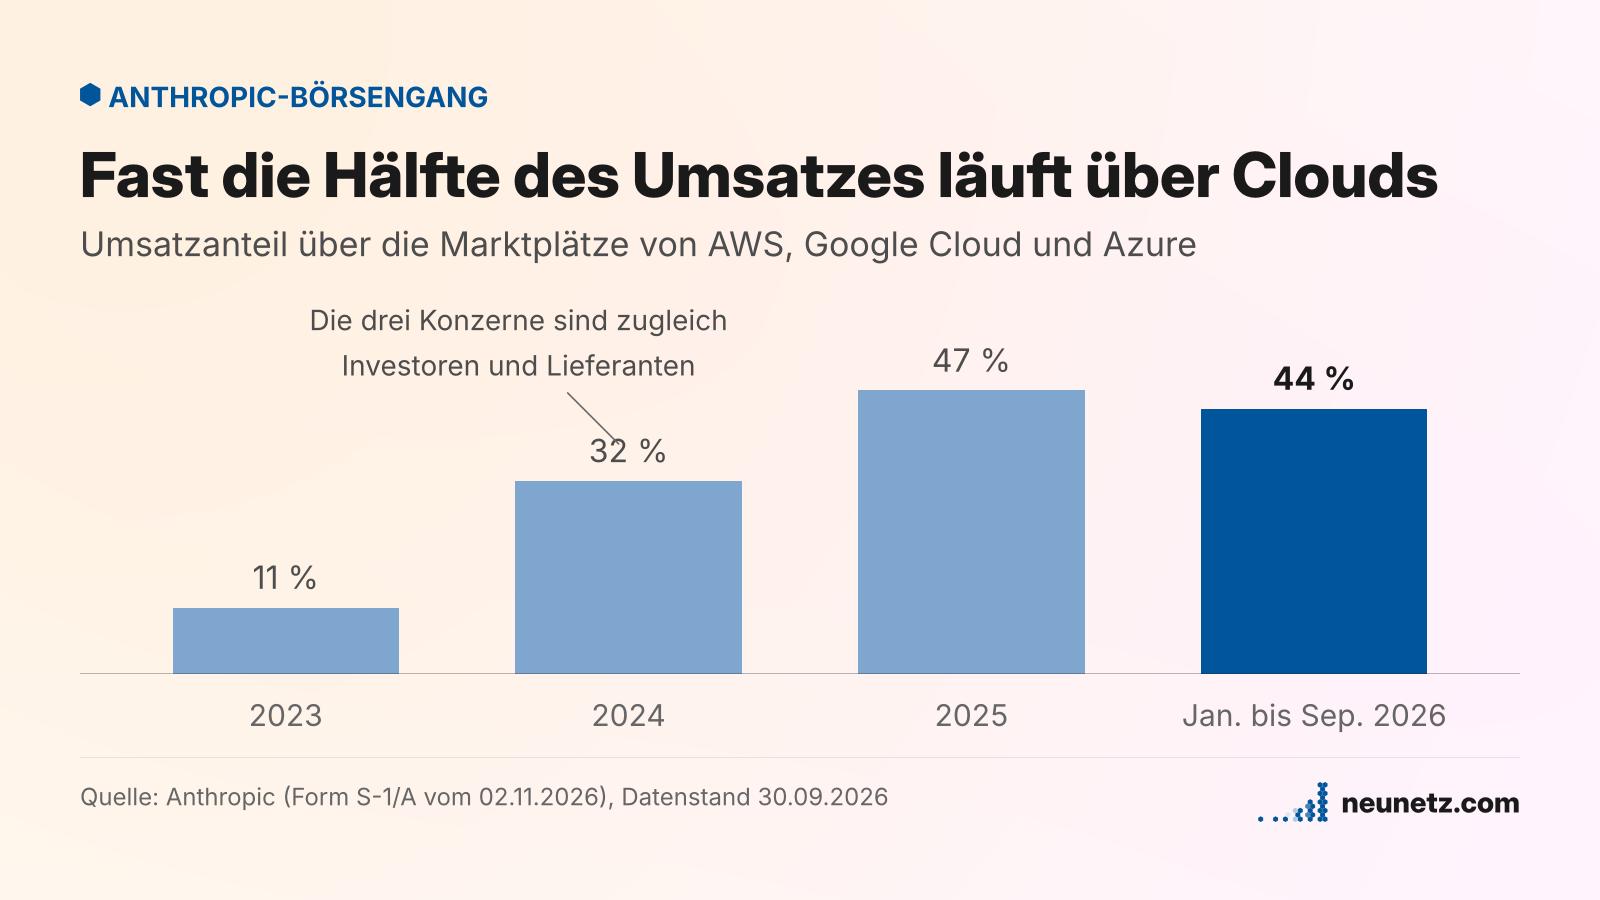
Man beachte, dass auch hier der Anteil rückläufig ist. Das ist gut! Das heißt, dass Anthropics Abhängigkeit von der Distribution über die Hyperscaler sinkt, nicht wächst. Es heißt, dass die Claude-API populärer wird.
- Briefing 277: Money must be funny: Anthropics Umsatz
- Briefing 274: OpenAIs Fünfjahres-Geschäftsplan für Ausgabenversprechen von 1 Billion Dollar
- Briefing 266: Anthropic-Umsatz springt auf 4 Mia. $
Die Zukunft von Anthropic (Zahlende Mitglieder)
Es ist erstaunlich und beunruhigend, dass selbst gestandene Analysten wie Ben Thompson nicht über die naheliegende kommende Entwicklung von Anthropic sprechen. (Bei Thompson kommt ein ausgeprägter Hass auf das Unternehmen hinzu, aber trotzdem irritierend.)
Die blauen Kästchen werden über die Zeit immer weniger werden:
Lesen Sie die ganze Geschichte
Melden Sie sich jetzt an, um die vollständige Geschichte zu lesen und Zugriff auf alle bezahlten Beiträge zu erhalten.
Abonnieren